
无缝管与焊管——一场“双城记”;双碳政策驱动行业深度分化
2026-07-10 09:30
4
随着国家双碳(碳达峰与碳中和)目标的具体实施细则陆续出台,钢管行业正经历结构性调整。无缝管和焊管这两大核心产品类别正被推向截然不同的发展轨道。
无缝管深陷“高碳成本”的泥潭。国产无缝管主要依赖高炉-转炉炼钢路线,每吨钢的二氧化碳排放量为2.1吨。双碳规则生效后,碳相关成本现已占无缝管综合生产总成本的15%。随着CBAM碳关税的正式启动,高碳管的出口成本飙升了23%至35%,海外订单正转向低碳生产地区。业内人士预测,现有约30%的中小型无缝管产能将逐步退出市场,因为企业无力承担低碳改造的成本。
焊管相比之下,则受益于“电弧炉+冷轧基板”的短流程路线,其碳排放强度仅为无缝管的三分之一。新能源领域的爆发式增长持续放大低碳焊管的市场价值。在光伏支架、风电塔筒支撑管以及新能源汽车结构件等新兴领域,终端品牌商正日益要求供应商提供低碳认证。获得低碳认证的管材可享有8%至12%的“绿色溢价”。市场预估,到2027年之前,中国将新增200条适配氢能使用的焊管生产线投资。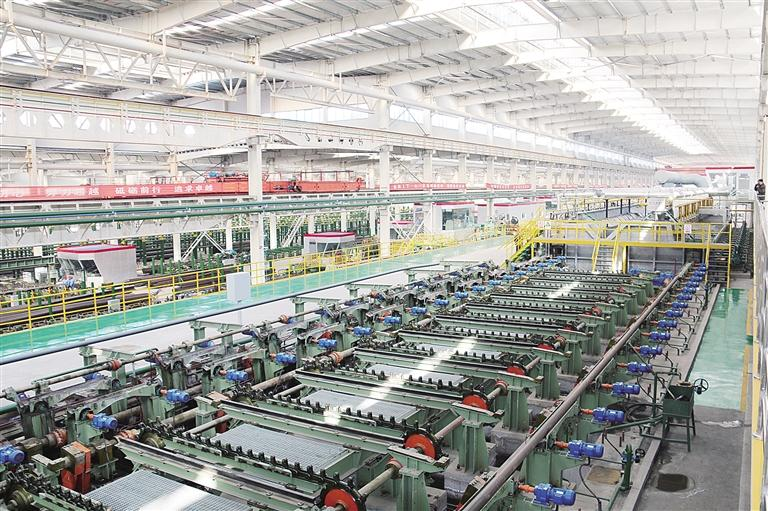
资料收集
NAME*
Email*
WhatsApp*
Subject & your message*
联系我们

地址:中国天津市静海区大邱庄镇工业区津王路 2 号

电话:+86 19902074313

邮箱:flor@pipemanufacturercn.com
关于我们
诚信驱动发展
品质铸就成功
共赢开创未来
天津永旺钢管制造有限公司


TEL::+86 19902074313
WeChat
Scan Code